

Στο σημερινό οικονομικό σύστημα, υπάρχουν πολλά μέσα και εργαλεία για την έναρξη κάθε είδους επιχειρήσεων και επενδύσεων παγκοσμίως. Ωστόσο, είτε πρόκειται για την έναρξη μιας μικρής επιχείρησης είτε για τη διασφάλιση της επιβίωσης μιας καθιερωμένης εταιρείας, είναι σημαντικό να κατακτήσετε ορισμένα από αυτά τα εργαλεία για να εγγυηθείτε τη βέλτιστη απόδοση της επιχείρησής σας.
Για όσους γνωρίζουν το θέμα, κανείς δεν θα παραλείψει να μας συστήσει να δώσουμε ιδιαίτερη προσοχή στη διαχείριση του Δείκτη Χρέους , γνώση που είναι απαραίτητη για την επιτυχή ολοκλήρωση οποιασδήποτε επιχειρηματικής πρωτοβουλίας.
Ποιος είναι ο λόγος χρέους;
Ο δείκτης χρέους είναι ένας από τους πιο ευρέως χρησιμοποιούμενους δείκτες χρηματοδότησης σήμερα. Αυτό συμβαίνει επειδή παρέχει κρίσιμες πληροφορίες για τη μέτρηση και την αξιολόγηση της οικονομικής ευρωστίας μιας εταιρείας. Ουσιαστικά, ο δείκτης χρέους μετρά τη χρηματοοικονομική μόχλευση, δηλαδή το μέγιστο ποσό χρέους που μπορεί να διαχειριστεί μια εταιρεία. Στην ουσία, αυτός ο χρηματοοικονομικός δείκτης υποδεικνύει την εξωτερική χρηματοδότηση της εταιρείας.
Για να σχηματίσουμε μια καλύτερη εικόνα για όλα όσα υποδηλώνει ο δείκτης χρέους , είναι σημαντικό να έχουμε κατά νου ότι ενώ το χρέος μετριέται, ας πούμε, με βάση την εξάρτηση της εταιρείας από τρίτους, ο δείκτης χρέους χρησιμοποιείται για να προσδιορίσει τον βαθμό ή την έκταση στην οποία η εταιρεία εξαρτάται από διάφορες χρηματοδοτικές οντότητες, όπως τραπεζικά ιδρύματα, ομάδες μετόχων ή ακόμα και άλλες εταιρείες.
Ένας άλλος τρόπος για να κατανοήσετε αυτήν την οικονομική έννοια είναι από την ακόλουθη εξήγηση.
Καταρχάς, είναι απαραίτητο να κατανοήσουμε την έννοια ορισμένων βασικών εννοιών, όπως: περιουσιακά στοιχεία, υποχρεώσεις ή καθαρή αξία.
Τα περιουσιακά στοιχεία αντιπροσωπεύουν τη συνολική αξία όλων όσων κατέχει μια εταιρεία ή επιχείρηση . Με άλλα λόγια, αντιπροσωπεύουν τη μέγιστη αξία που μπορεί να έχει η εταιρεία μέσω των διαφόρων περιουσιακών στοιχείων και δικαιωμάτων της, τα οποία, φυσικά, μπορούν να μετατραπούν σε μετρητά ή άλλα ισοδύναμα μέσα που παρέχουν ρευστότητα στην εταιρεία. Οι υποχρεώσεις, από την άλλη πλευρά, αντιπροσωπεύουν όλους τους εξωτερικούς πόρους που μπορούν να αποκτηθούν με διάφορα μέσα, δηλαδή τη χρηματοδότησή της.
Με αυτόν τον τρόπο, μπορεί να ειπωθεί ότι ενώ οι υποχρεώσεις περιλαμβάνουν χρηματοοικονομικά περιουσιακά στοιχεία και δικαιώματα, οι υποχρεώσεις αποτελούνται από πιστωτικές υποχρεώσεις, δηλαδή χρεώσεις και πληρωμές που πρέπει να γίνουν, είτε για δάνεια που αποκτήθηκαν με τραπεζικά ιδρύματα είτε για αγορές που πραγματοποιήθηκαν. με τους διάφορους προμηθευτές.
Συνοπτικά, οι υποχρεώσεις αντιπροσωπεύουν όλα όσα οφείλει η εταιρεία σε τρίτους, όπως τράπεζες, φόρους, μισθούς, προμηθευτές κ.λπ. Τέλος, έχουμε την καθαρή αξία της εταιρείας, η οποία, όπως υποδηλώνει το όνομά της, αντιπροσωπεύει όλους τους καθαρούς πόρους που διαθέτει η εταιρεία, εξαιρουμένου του κόστους των υποχρεώσεων. Με άλλα λόγια, είναι τα περιουσιακά στοιχεία μείον την αξία όλων των χρεών που πρέπει να πληρωθούν. Επομένως, η καθαρή αξία μιας εταιρείας προκύπτει αφαιρώντας τις υποχρεώσεις από τα περιουσιακά στοιχεία . Για παράδειγμα, εάν μια εταιρεία έχει περιουσιακά στοιχεία αξίας 10 εκατομμυρίων ευρώ, αλλά οι υποχρεώσεις της ανέρχονται συνολικά σε 2 εκατομμύρια ευρώ, τότε η καθαρή της αξία μπορεί να συναχθεί σε 8 εκατομμύρια ευρώ.
Μόλις κατανοήσουμε ορισμένους βασικούς ορισμούς σχετικά με τον δείκτη χρέους, μπορούμε στη συνέχεια να λάβουμε υπόψη ότι στις περισσότερες περιπτώσεις, πολλές εταιρείες διαχειρίζονται εξωτερικές πηγές χρηματοδότησης, δηλαδή χρησιμοποιούν δάνεια και πιστώσεις όταν βρίσκονται σε περιόδους εκθετικής ανάπτυξης ή όταν διαχειρίζονται μια μεγάλη διαφοροποίηση των επιχειρήσεων, για παράδειγμα: για τη χρηματοδότηση επενδύσεων ή την κάλυψη ορισμένων τρεχουσών εξόδων. Γι' αυτό και πρέπει να βασίζονται σε χρέη με διάφορα χρηματοπιστωτικά ιδρύματα, προμηθευτές και άλλες εταιρείες.
Έτσι, ο δείκτης χρέους μπορεί να νοηθεί ως η διαφορά μεταξύ της εξωτερικής χρηματοδότησης και των ιδίων πόρων της εταιρείας, επιτρέποντάς της να καθορίσει εάν το χρέος της εταιρείας μπορεί να διατηρηθεί με τα διαθέσιμα κεφάλαιά της. Όταν διαπιστωθεί ότι η εταιρεία δεν έχει πλέον τα μέσα για να καλύψει ένα συγκεκριμένο χρέος, επιλέγει να εγκαταλείψει αυτήν τη μέθοδο χρηματοδότησης για να αποφύγει προβλήματα με μελλοντικές πληρωμές. Με αυτόν τον τρόπο, ο δείκτης χρέους μπορεί να αποτελέσει ένα πολύ χρήσιμο εργαλείο που, εάν χρησιμοποιηθεί υπεύθυνα και με πειθαρχία, βοηθά στην αποφυγή οικονομικών καταστροφών που θα μπορούσαν να οδηγήσουν στην πλήρη κατάρρευση μιας εταιρείας ή επιχείρησης.
Πώς ερμηνεύεται ο λόγος χρέους;
Όταν χρησιμοποιείτε αυτό το χρηματοοικονομικό μέσο, είναι σημαντικό να θυμάστε ότι υποδεικνύει πόσα ευρώ εξωτερικής χρηματοδότησης διαθέτει η εταιρεία για κάθε ευρώ ιδίων κεφαλαίων που διαθέτει για να καλύψει τις διάφορες οικονομικές της υποχρεώσεις. Με άλλα λόγια, δείχνει το ποσοστό που αντιπροσωπεύει το συνολικό χρέος της εταιρείας σε σχέση με τους πόρους που διαθέτει για την εξόφληση των πληρωμών της.
Έτσι, ένας δείκτης χρέους 0.50 υποδηλώνει ότι οι εξωτερικοί πόροι, δηλαδή η χρηματοδότηση μέσω δανείων και πιστώσεων, αποτελούν το 50% των ιδίων κεφαλαίων της εταιρείας . Με άλλα λόγια, ένας δείκτης χρέους 0.50 σημαίνει ότι για κάθε 50 ευρώ εξωτερικής χρηματοδότησης, η εταιρεία έχει περίπου 100 ευρώ ιδίων κεφαλαίων.
Στην πράξη, οι βέλτιστοι δείκτες χρέους προς ίδια κεφάλαια εξαρτώνται σε μεγάλο βαθμό από τον τύπο της εταιρείας, την οικονομική της φιλοσοφία, το μέγεθός της και τους συνολικούς πόρους που διαθέτει για να αντιμετωπίσει οποιοδήποτε ενδεχόμενο. Ωστόσο, το γενικά αποδεκτό κριτήριο για τον βέλτιστο δείκτη χρέους προς ίδια κεφάλαια είναι συνήθως μεταξύ 0.40 και 0.60. Έτσι, οι οικονομικοί ειδικοί συνιστούν το χρέος μιας εταιρείας να αντιπροσωπεύει μεταξύ 40% και 60% των συνολικών ιδίων κεφαλαίων της. Από αυτή την άποψη, ένας δείκτης χρέους προς ίδια κεφάλαια άνω του 0.60 θεωρείται ότι υποδηλώνει ότι η εταιρεία είναι υπερβολικά χρεωμένη, ενώ ένας κάτω του 0.40 υποδηλώνει ότι η εταιρεία έχει πάρα πολλούς πόρους που δεν χρησιμοποιούνται αποτελεσματικά για πιθανή επέκταση.
Πώς λαμβάνεται ο λόγος χρέους;
Ο δείκτης χρέους μπορεί να υπολογιστεί αθροίζοντας όλα τα ανεξόφλητα χρέη, τόσο βραχυπρόθεσμα όσο και μακροπρόθεσμα. Αυτό το άθροισμα στη συνέχεια διαιρείται με το σύνολο των υποχρεώσεων, το οποίο προκύπτει προσθέτοντας τα ίδια κεφάλαια στις τρέχουσες και μακροπρόθεσμες υποχρεώσεις (γνωστά και ως ίδια κεφάλαια μετόχων). Το αποτέλεσμα πολλαπλασιάζεται στη συνέχεια επί 100 για να ληφθεί το ποσοστό του δείκτη χρέους. Ο τύπος για αυτόν τον υπολογισμό έχει ως εξής:
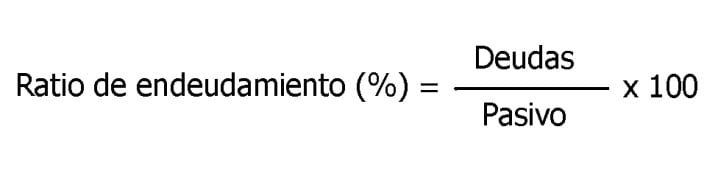
Βραχυπρόθεσμος και μακροπρόθεσμος λόγος χρέους
Ουσιαστικά, υπάρχουν δύο κύριοι τύποι για τον δείκτη χρέους, οι οποίοι χρησιμοποιούνται ανάλογα με τη λήξη του χρέους της εταιρείας. Ο πρώτος είναι ο δείκτης βραχυπρόθεσμου χρέους (STR). Ο δεύτερος είναι ο δείκτης μακροπρόθεσμου χρέους (LTR).
Ο δείκτης βραχυπρόθεσμου χρέους (STR) είναι μια μέθοδος που χρησιμοποιείται για τη μέτρηση του βραχυπρόθεσμου χρέους ή των τρεχουσών υποχρεώσεων , οι οποίες διαιρούνται με την καθαρή αξία. Από την άλλη πλευρά, ο δείκτης μακροπρόθεσμου χρέους προκύπτει διαιρώντας το μακροπρόθεσμο χρέος ή τις τρεχούσες υποχρεώσεις με την καθαρή αξία.

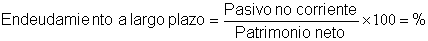
Συνήθως, η στρατηγική που χρησιμοποιείται από πολλές εταιρείες είναι αυτή της μακροπρόθεσμης εξωτερικής χρηματοδότησης, καθώς αυτή η μέθοδος τους επιτρέπει να αντιμετωπίσουν το χρέος σε μεγαλύτερο χρονικό διάστημα, και ως εκ τούτου, να επεκτείνουν τους όρους που έχουν για να δημιουργήσουν μεγαλύτερη παραγωγικότητα και να συμμορφωθούν χωρίς προβλήματα με τις χρηματοοικονομικές δεσμεύσεις που αποκτήθηκαν.
Συμπέρασμα
Όπως έχουμε δει σε όλο το άρθρο, ο δείκτης χρέους μιας εταιρείας είναι ένα εξαιρετικό χρηματοοικονομικό εργαλείο που, όταν διαχειριστεί σωστά και υπεύθυνα , μπορεί να αποτελέσει ιδανικό πόρο για την οικονομική διαχείριση και τη χρηματοοικονομική φερεγγυότητα μιας εταιρείας με την πάροδο του χρόνου. Μας επιτρέπει επίσης να λαμβάνουμε πόρους με τη μορφή μακροπρόθεσμων δανείων και πιστώσεων από διάφορα χρηματοπιστωτικά ιδρύματα για την ταχεία ανάπτυξη επιχειρήσεων με επαρκές δυναμικό, πάντα με την ηρεμία ότι οι πληρωμές και τα τιμολόγια για αυτά τα χρέη μπορούν να καλυφθούν χωρίς κανένα πρόβλημα. Αυτός ακριβώς είναι ο σκοπός της παρακολούθησης του δείκτη χρέους της εταιρείας ή της επιχείρησής μας.
Εν ολίγοις, πρόκειται για μια μέθοδο ελέγχου των δανείων, των πιστώσεων και των χρεών ως πόρων που μπορούν να αποπληρωθούν εντός συγκεκριμένου χρονικού πλαισίου. Αυτό μας επιτρέπει να αναπτύξουμε την επιχείρηση χωρίς το εμπόδιο της έλλειψης χρηματοδότησης και με τη βεβαιότητα ότι όλες οι αναληφθείσες οικονομικές δεσμεύσεις μπορούν να εκπληρωθούν χωρίς εμπόδια που θα μπορούσαν να επηρεάσουν τη σταθερότητα ή την οικονομική υγεία της εταιρείας.